Domain skifahrerin.de kaufen?
Wir ziehen mit dem Projekt
skifahrerin.de um.
Sind Sie am Kauf der Domain
skifahrerin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain skifahrerin.de kaufen?
Was sind die grundlegenden Prinzipien der Bilanzierung nach internationalen Rechnungslegungsstandards?
Die grundlegenden Prinzipien der Bilanzierung nach internationalen Rechnungslegungsstandards sind das Wesentlichkeitsprinzip, das Periodizitätsprinzip und das Realisationsprinzip. Diese Prinzipien legen fest, dass nur relevante Informationen in die Bilanz aufgenommen werden, dass Geschäftsvorfälle in regelmäßigen Abständen erfasst werden und dass Erträge und Aufwendungen erst dann verbucht werden, wenn sie realisiert sind. **
Was sind die grundlegenden Prinzipien der Bilanzierung nach internationalen Rechnungslegungsstandards (IFRS)?
Die grundlegenden Prinzipien der Bilanzierung nach IFRS sind Fair Value, Wesentlichkeit und Bilanzwahrheit. Fair Value bedeutet, dass Vermögenswerte und Verbindlichkeiten zum aktuellen Marktwert bewertet werden. Wesentlichkeit verlangt, dass nur relevante Informationen in der Bilanzierung berücksichtigt werden, während Bilanzwahrheit die korrekte und vollständige Darstellung der finanziellen Lage eines Unternehmens sicherstellt. **


Ähnliche Suchbegriffe für Goodwill-Bilanzierung-nach-internationalen-Rechnungslegungsstandards
Top-Angebote
Produkte zum Begriff Goodwill-Bilanzierung-nach-internationalen-Rechnungslegungsstandards:
-
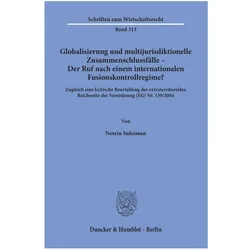
Globalisierung und multijurisdiktionelle Zusammenschlussfälle - Der Ruf nach einem internationalen F, Fachbücher von Nesrin SuleimanVor dem Hintergrund, dass die Anmeldung von multijurisdiktionellen Zusammenschlussvorhaben nicht nur mit erhöhten Transaktionskosten, sondern auch mit der Gefahr divergierender Entscheidungen und Rechtsunsicherheit verbunden ist, zeigt die vorliegende Untersuchung zum einen die Entwicklung von Konflikten über Kooperation bis hin zu Konvergenzbemühungen der Wettbewerbspolitik im Bereich des Fusionskontrollrechts auf. Zudem wird dargestellt, wie langfristig eine internationale Verfahrensordnung entstehen kann, ohne eine Harmonisierung des Fusionskontrollrechts anzustreben. Auf europäischer Ebene wird zwar das Problem der multijurisdiktionellen Zusammenschlussanmeldungen mit der Einführung des „one stop shop“-Prinzips in der FKVO gelöst, aber fragwürdig ist hier die extraterritoriale Anwendbarkeit der FKVO. In diesem Zusammenhang werden die extraterritorialen Wirkungen der FKVO im Hinblick speziell auf Zusammenschlüsse, die kaum oder keine Auswirkungen in der Union haben, kritisch analysiert. Multijurisdiktionale Zusammenschlussanmeldungen sind komplex und können für Unternehmen und Wettbewerbsbehörden mit Risiken behaftet sein. Die Arbeit befasst sich umfassend mit diesem Problem und zeigt die Entwicklung von Konflikten über Kooperation bis hin zu Konvergenzbemühungen im Bereich der Fusionskontrolle auf. Sie skizziert auch, wie langfristig internationale Verfahrensregeln entwickelt werden können, ohne eine Harmonisierung der Fusionskontrolle anzustreben. Zudem werden die extraterritorialen Effekte der EU-Fusionsverordnung kritisch analysiert.109,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie beeinflusst die Anwendung von internationalen Rechnungslegungsstandards die Bilanzierung von Unternehmen?
Die Anwendung von internationalen Rechnungslegungsstandards führt zu einer höheren Vergleichbarkeit der Bilanzen von Unternehmen weltweit. Unternehmen müssen ihre Bilanzierungspraktiken an die Standards anpassen, was zu einer erhöhten Transparenz und Genauigkeit der Finanzberichterstattung führt. Dies kann auch zu einer verbesserten Glaubwürdigkeit bei Investoren und Stakeholdern führen. **
-
Wie wird die Bilanzierung von langfristigen Vermögenswerten gemäß den internationalen Rechnungslegungsstandards durchgeführt?
Die Bilanzierung von langfristigen Vermögenswerten gemäß den internationalen Rechnungslegungsstandards erfolgt nach dem Cost Model oder dem Revaluation Model. Dabei werden die Vermögenswerte entweder zu Anschaffungskosten abzüglich Abschreibungen oder zu aktuellen Marktwerten bewertet. Eventuelle Wertminderungen müssen regelmäßig überprüft und gegebenenfalls berücksichtigt werden. **
-
Welche Grundsätze müssen bei der Bilanzierung von Vermögenswerten und Schulden gemäß den internationalen Rechnungslegungsstandards (IFRS) beachtet werden?
Die Vermögenswerte und Schulden müssen zu ihrem beizulegenden Zeitwert bewertet werden. Eventuelle Abschreibungen oder Wertminderungen müssen berücksichtigt werden. Die Bilanzierung muss nach dem Grundsatz der Fair Value erfolgen. **
-
Wie unterscheiden sich die internationalen Rechnungslegungsstandards von den nationalen Vorschriften in Bezug auf die Bilanzierung von langfristigen Vermögenswerten?
Die internationalen Rechnungslegungsstandards (IFRS) sind global anerkannte Standards, während nationale Vorschriften je nach Land variieren können. IFRS legen spezifische Richtlinien für die Bilanzierung von langfristigen Vermögenswerten fest, um eine einheitliche Berichterstattung zu gewährleisten. Nationale Vorschriften können von den IFRS abweichen und unterschiedliche Bewertungsmethoden oder Abschreibungsraten für langfristige Vermögenswerte vorschreiben. **
Wie unterscheidet sich die Bilanzierung in einem Unternehmen nach internationalen Standards von der Bilanzierung nach nationalen Vorgaben?
Die Bilanzierung nach internationalen Standards (IFRS) ist global anerkannt und ermöglicht einen direkten Vergleich zwischen Unternehmen aus verschiedenen Ländern. Nationale Vorgaben (HGB) sind spezifisch für das jeweilige Land und können zu unterschiedlichen Bewertungen und Darstellungen führen. IFRS legt mehr Wert auf die Fair Value-Bewertung von Vermögenswerten und Verbindlichkeiten, während HGB eher auf historische Kosten basiert. **
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
Top-Angebote
Produkte zum Begriff Goodwill-Bilanzierung-nach-internationalen-Rechnungslegungsstandards:
-
Bilanzierung von Zuschüssen nach HGB und IFRS, Fachbücher von Sandra WolfIn vielen Bereichen des Wirtschaftslebens übernehmen Zuschüsse eine betriebswirtschaftliche Anreiz- und Finanzierungsfunktion. Sandra Wolf überträgt die handelsrechtlichen Grundsätze ordnungsgemässer Buchführung auf die Bilanzierung von Zuschüssen und entwickelt systemgerechte Rechnungslegungsgrundsätze für sämtliche Zuschusstypen. Innerhalb der IFRS zeigt die Autorin, dass die einschlägigen Regelungen zahlreiche Unzulänglichkeiten aufweisen. Sie überträgt die zeitwertstatischen Reformbestrebungen der internationalen Standardsetter auf den Problemkreis der Zuschussbilanzierung und unterbreitet Vorschläge zur Weiterentwicklung der Bilanzierungsnormen.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzierung nach Handels- und Steuerrecht, Schulbücher von Theile, Meyer, Carsten TheileDas Buch "Bilanzierung nach Handels- und Steuerrecht" bietet eine umfassende und praxisnahe Darstellung der geltenden Rechtsnormen und Verwaltungsvorschriften für den Jahres- und Konzernabschluss sowie für die Steuerbilanz. Es ist so konzipiert, dass es die komplexen Vorschriften verständlich macht, unterstützt durch mehr als 120 anschauliche Übersichten. Eine fiktive Storyline begleitet die Leser*innen durch den Lernprozess und macht das Lernen unterhaltsam. Die 34. Auflage berücksichtigt die neuesten Entwicklungen, einschliesslich der internationalen Rechnungslegung und der Nachhaltigkeitsberichterstattung. Zudem bietet das Buch zahlreiche Online-Ressourcen, wie Kontrollfragen und Lernvideos, um den Lernerfolg zu fördern. Die Autoren, Professor Dr. Claus Meyer und Professor Dr. Carsten Theile, bringen ihre umfangreiche Expertise in die Inhalte ein und gewährleisten eine fundierte Ausbildung in der Bilanzierung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Globalisierung und multijurisdiktionelle Zusammenschlussfälle - Der Ruf nach einem internationalen F, Fachbücher von Nesrin SuleimanVor dem Hintergrund, dass die Anmeldung von multijurisdiktionellen Zusammenschlussvorhaben nicht nur mit erhöhten Transaktionskosten, sondern auch mit der Gefahr divergierender Entscheidungen und Rechtsunsicherheit verbunden ist, zeigt die vorliegende Untersuchung zum einen die Entwicklung von Konflikten über Kooperation bis hin zu Konvergenzbemühungen der Wettbewerbspolitik im Bereich des Fusionskontrollrechts auf. Zudem wird dargestellt, wie langfristig eine internationale Verfahrensordnung entstehen kann, ohne eine Harmonisierung des Fusionskontrollrechts anzustreben. Auf europäischer Ebene wird zwar das Problem der multijurisdiktionellen Zusammenschlussanmeldungen mit der Einführung des „one stop shop“-Prinzips in der FKVO gelöst, aber fragwürdig ist hier die extraterritoriale Anwendbarkeit der FKVO. In diesem Zusammenhang werden die extraterritorialen Wirkungen der FKVO im Hinblick speziell auf Zusammenschlüsse, die kaum oder keine Auswirkungen in der Union haben, kritisch analysiert. Multijurisdiktionale Zusammenschlussanmeldungen sind komplex und können für Unternehmen und Wettbewerbsbehörden mit Risiken behaftet sein. Die Arbeit befasst sich umfassend mit diesem Problem und zeigt die Entwicklung von Konflikten über Kooperation bis hin zu Konvergenzbemühungen im Bereich der Fusionskontrolle auf. Sie skizziert auch, wie langfristig internationale Verfahrensregeln entwickelt werden können, ohne eine Harmonisierung der Fusionskontrolle anzustreben. Zudem werden die extraterritorialen Effekte der EU-Fusionsverordnung kritisch analysiert.109,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die grundlegenden Prinzipien der Bilanzierung nach internationalen Rechnungslegungsstandards?
Die grundlegenden Prinzipien der Bilanzierung nach internationalen Rechnungslegungsstandards sind das Wesentlichkeitsprinzip, das Periodizitätsprinzip und das Realisationsprinzip. Diese Prinzipien legen fest, dass nur relevante Informationen in die Bilanz aufgenommen werden, dass Geschäftsvorfälle in regelmäßigen Abständen erfasst werden und dass Erträge und Aufwendungen erst dann verbucht werden, wenn sie realisiert sind. **
-
Was sind die grundlegenden Prinzipien der Bilanzierung nach internationalen Rechnungslegungsstandards (IFRS)?
Die grundlegenden Prinzipien der Bilanzierung nach IFRS sind Fair Value, Wesentlichkeit und Bilanzwahrheit. Fair Value bedeutet, dass Vermögenswerte und Verbindlichkeiten zum aktuellen Marktwert bewertet werden. Wesentlichkeit verlangt, dass nur relevante Informationen in der Bilanzierung berücksichtigt werden, während Bilanzwahrheit die korrekte und vollständige Darstellung der finanziellen Lage eines Unternehmens sicherstellt. **
-
Wie beeinflusst die Anwendung von internationalen Rechnungslegungsstandards die Bilanzierung von Unternehmen?
Die Anwendung von internationalen Rechnungslegungsstandards führt zu einer höheren Vergleichbarkeit der Bilanzen von Unternehmen weltweit. Unternehmen müssen ihre Bilanzierungspraktiken an die Standards anpassen, was zu einer erhöhten Transparenz und Genauigkeit der Finanzberichterstattung führt. Dies kann auch zu einer verbesserten Glaubwürdigkeit bei Investoren und Stakeholdern führen. **
-
Wie wird die Bilanzierung von langfristigen Vermögenswerten gemäß den internationalen Rechnungslegungsstandards durchgeführt?
Die Bilanzierung von langfristigen Vermögenswerten gemäß den internationalen Rechnungslegungsstandards erfolgt nach dem Cost Model oder dem Revaluation Model. Dabei werden die Vermögenswerte entweder zu Anschaffungskosten abzüglich Abschreibungen oder zu aktuellen Marktwerten bewertet. Eventuelle Wertminderungen müssen regelmäßig überprüft und gegebenenfalls berücksichtigt werden. **
Ähnliche Suchbegriffe für Goodwill-Bilanzierung-nach-internationalen-Rechnungslegungsstandards
-
Welche Grundsätze müssen bei der Bilanzierung von Vermögenswerten und Schulden gemäß den internationalen Rechnungslegungsstandards (IFRS) beachtet werden?
Die Vermögenswerte und Schulden müssen zu ihrem beizulegenden Zeitwert bewertet werden. Eventuelle Abschreibungen oder Wertminderungen müssen berücksichtigt werden. Die Bilanzierung muss nach dem Grundsatz der Fair Value erfolgen. **
-
Wie unterscheiden sich die internationalen Rechnungslegungsstandards von den nationalen Vorschriften in Bezug auf die Bilanzierung von langfristigen Vermögenswerten?
Die internationalen Rechnungslegungsstandards (IFRS) sind global anerkannte Standards, während nationale Vorschriften je nach Land variieren können. IFRS legen spezifische Richtlinien für die Bilanzierung von langfristigen Vermögenswerten fest, um eine einheitliche Berichterstattung zu gewährleisten. Nationale Vorschriften können von den IFRS abweichen und unterschiedliche Bewertungsmethoden oder Abschreibungsraten für langfristige Vermögenswerte vorschreiben. **
-
Wie unterscheidet sich die Bilanzierung in einem Unternehmen nach internationalen Standards von der Bilanzierung nach nationalen Vorgaben?
Die Bilanzierung nach internationalen Standards (IFRS) ist global anerkannt und ermöglicht einen direkten Vergleich zwischen Unternehmen aus verschiedenen Ländern. Nationale Vorgaben (HGB) sind spezifisch für das jeweilige Land und können zu unterschiedlichen Bewertungen und Darstellungen führen. IFRS legt mehr Wert auf die Fair Value-Bewertung von Vermögenswerten und Verbindlichkeiten, während HGB eher auf historische Kosten basiert. **
-
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.